Pour un chien catégorisé, le bon contrat ne se repère pas à son intitulé ni au montant de la cotisation. Il faut vérifier que la responsabilité civile couvre explicitement l’animal, puis examiner les plafonds, les franchises et les circonstances susceptibles de limiter l’indemnisation. Cette protection fait partie des obligations légales du propriétaire, mais elle ne remplace ni le permis de détention ni les règles de conduite dans l’espace public.
\n\nUn cas concret comme le cadre légal et assurantiel de l’American Pit Bull Terrier montre pourquoi l’identification du chien et la lecture écrite des garanties doivent précéder toute souscription.
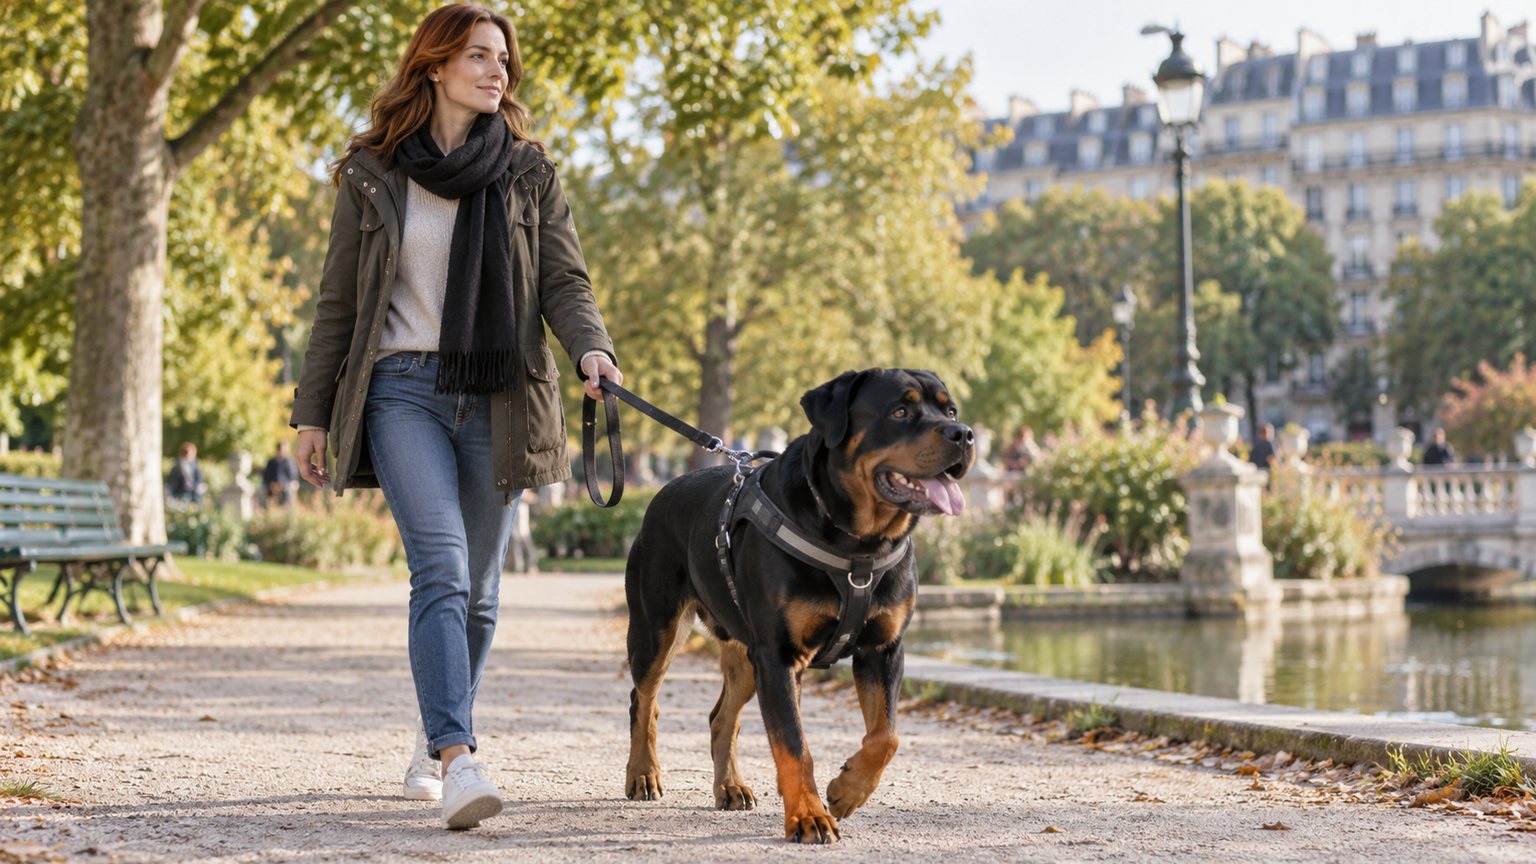
Le parcours de Nadia, propriétaire d’un Rottweiler, illustre les étapes à coordonner : confirmer la catégorie du chien, réunir les documents administratifs et obtenir une attestation d’assurance claire. La couverture des frais vétérinaires répond à un autre besoin : elle est facultative et dépend de conditions de souscription propres à chaque assureur. Distinguer ces protections permet de choisir sans confondre conformité légale et budget santé.
En bref :
- La responsabilité civile doit couvrir explicitement les dommages causés par le chien catégorisé.
- Une assurance habitation ne suffit pas nécessairement : les chiens de catégorie 1 et 2 peuvent être exclus.
- Les garanties, exclusions de garantie, plafonds et franchises doivent être vérifiés dans les documents contractuels.
- Le permis de détention implique notamment une formation du détenteur, une évaluation comportementale et des justificatifs à jour.
- La mutuelle santé est facultative et ne remplace pas la responsabilité civile obligatoire.
Assurance chien catégorisé : identifier précisément la catégorie
Avant de solliciter un devis, il faut établir le statut réglementaire du chien. La catégorie dépend de critères légaux liés au type morphologique et, dans certains cas, à l’inscription à un livre généalogique reconnu. Elle ne constitue pas une évaluation du caractère : un animal calme peut être concerné par ces règles, tandis qu’un chien réactif n’est pas automatiquement catégorisé.
Le chien de catégorie 1 correspond à certains chiens de type « pit-bull », « boerbull » ou « tosa » qui ne sont pas inscrits à un livre généalogique reconnu. Leur acquisition, leur cession et leur importation sont interdites, et la stérilisation est obligatoire. La catégorie 2 comprend notamment certains American Staffordshire terriers inscrits au LOF, les rottweilers — inscrits ou non — et les chiens de type rottweiler, ainsi que les tosa inscrits au LOF. En cas de doute, l’apparence ou l’appellation utilisée par un vendeur ne suffit pas à trancher.
Race, diagnose morphologique et déclaration à l’assureur
Pour un chien croisé dont la morphologie évoque un type réglementé, une diagnose vétérinaire peut aider à clarifier son classement. Elle porte sur l’identification et les caractéristiques physiques de l’animal ; elle ne remplace pas l’évaluation comportementale prévue dans le cadre de la détention. Nadia fait confirmer la situation de son chien avant de remplir un formulaire d’assurance, afin que la déclaration corresponde aux documents administratifs.
Cette précision évite une difficulté fréquente : un contrat peut refuser de couvrir un animal qui n’a pas été déclaré selon sa catégorie réelle. Une erreur ou une omission peut compliquer le traitement d’un sinistre. Le réflexe utile consiste à transmettre les informations exactes, puis à demander une confirmation écrite de la couverture obtenue.
Permis de détention : les obligations légales du propriétaire
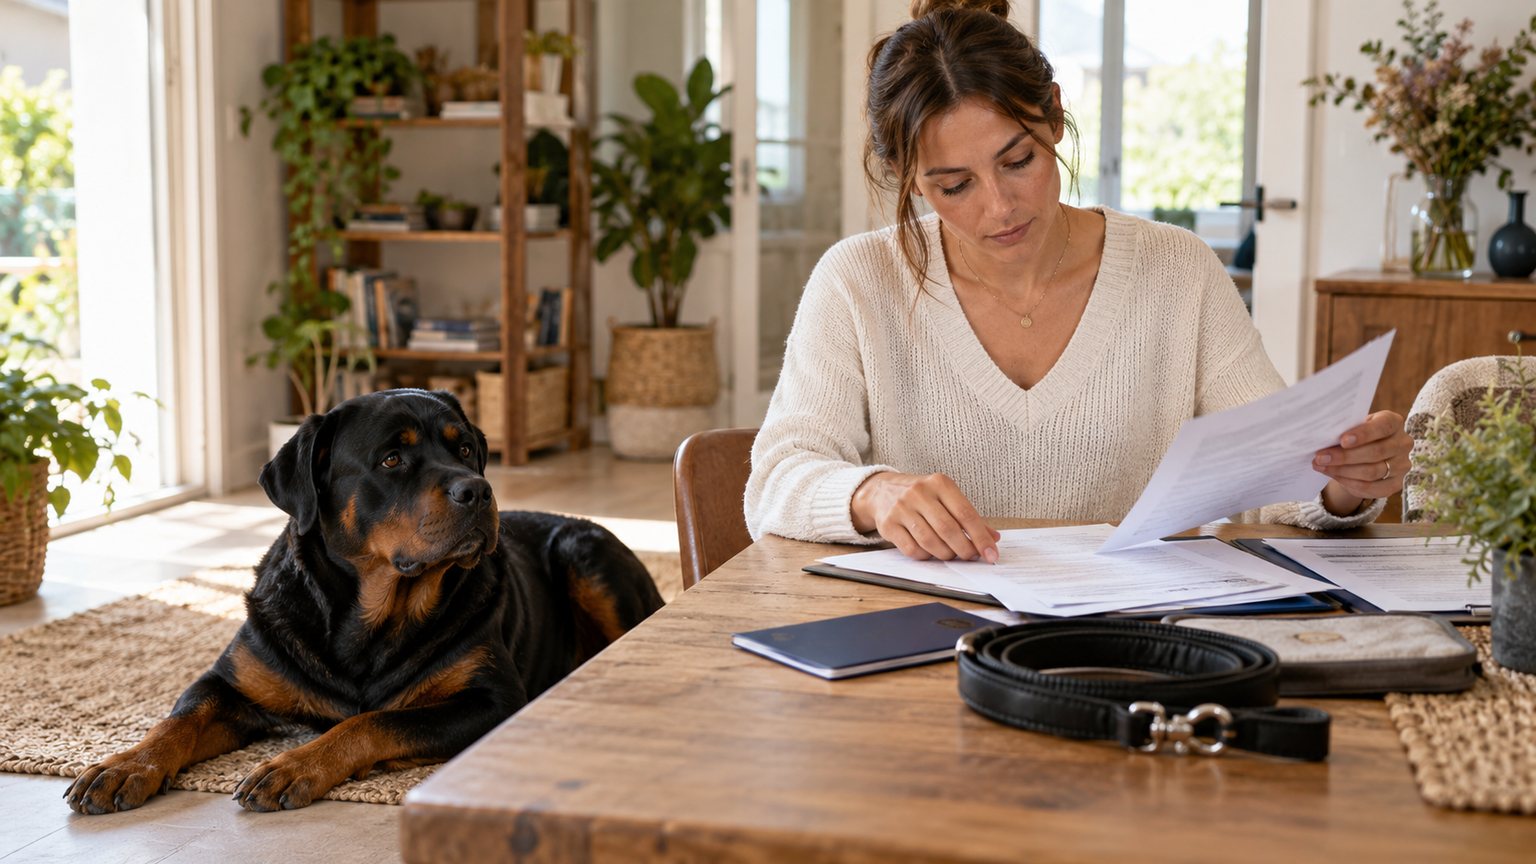
Le permis de détention est délivré par le maire de la commune de résidence, après examen des pièces requises. Le dossier comprend notamment les justificatifs d’identification du chien, de vaccination antirabique, d’assurance responsabilité civile, d’attestation d’aptitude du détenteur et d’évaluation comportementale. Pour un chien de catégorie 1, le certificat de stérilisation fait également partie des documents à prévoir.
La formation, souvent désignée comme attestation d’aptitude, porte sur l’éducation canine, le comportement et la prévention des accidents. Elle concerne la personne qui la suit : elle ne se transmet pas automatiquement à un nouveau détenteur. L’évaluation comportementale est réalisée par un vétérinaire habilité. Elle intervient généralement lorsque le chien a entre huit mois et un an ; si l’animal est plus jeune, un permis provisoire peut être délivré dans l’attente de l’évaluation nécessaire.
Préparer un dossier complet et cohérent
Nadia rassemble ses documents avant de déposer sa demande plutôt que d’attendre un contrôle ou une échéance. Elle vérifie que le nom du détenteur, l’identification de l’animal et les informations communiquées à l’assureur correspondent partout. En cas de déménagement, de changement de détenteur ou de modification du contrat, elle se renseigne auprès de la mairie et de l’assureur sur les démarches à actualiser.
La réglementation prévoit aussi des contraintes lors des déplacements. Les chiens catégorisés doivent être tenus en laisse et muselés par une personne majeure dans les lieux où ces obligations s’appliquent. La catégorie 1 fait l’objet de restrictions supplémentaires, notamment pour l’accès aux transports en commun et aux lieux ouverts au public. Il est donc important de vérifier les règles applicables au lieu fréquenté, plutôt que de supposer que toutes les situations sont identiques.
La sécurité repose également sur le confort et l’apprentissage. Une muselière adaptée doit permettre au chien de respirer et de haleter ; une habituation progressive, associée à des récompenses, rend son port plus serein. Le permis atteste une démarche administrative, mais la maîtrise quotidienne dépend aussi d’un équipement bien ajusté et d’un conducteur attentif.
Garanties responsabilité civile : les points à contrôler dans le contrat
L’assurance chien catégorisé doit couvrir la responsabilité civile liée aux dommages que l’animal pourrait causer à un tiers, qu’ils soient corporels ou matériels. Une morsure ou une dégradation peut entraîner des frais importants, dont le contrat fixe les limites de prise en charge. Cette garantie est distincte d’une mutuelle qui rembourse, selon ses conditions, certains frais vétérinaires.
Ne pas présumer que la responsabilité civile de l’assurance habitation suffit. De nombreux contrats excluent les chiens de catégorie 1 et 2, ou exigent une déclaration préalable. Nadia demande à son assureur une attestation qui identifie clairement son Rottweiler et confirme que la garantie s’applique à sa catégorie. Une réponse orale ou une mention générale sur la responsabilité civile vie privée est moins utile qu’un écrit vérifiable.
Plafond d’indemnisation, franchise et exclusions de garantie
Le plafond d’indemnisation indique le montant maximal susceptible d’être versé au titre d’un sinistre ou d’une période, selon le contrat. La franchise d’assurance correspond à la somme qui peut rester à la charge de l’assuré. Ces deux éléments modifient la protection réelle : un prix bas peut s’accompagner d’un plafond moins élevé ou d’une franchise importante.
Les exclusions de garantie doivent être lues avec la même attention que les garanties annoncées. Elles peuvent concerner certaines circonstances, le non-respect des obligations légales, la personne à qui le chien a été confié ou des dommages qui ne sont pas considérés comme causés à un tiers. Les conséquences exactes dépendent du texte contractuel et du contexte du sinistre : il faut donc demander à l’assureur d’expliquer toute clause ambiguë avant de signer.
| Élément à vérifier | Pourquoi c’est utile | Question à poser |
|---|---|---|
| Identification et catégorie du chien | Confirmer que l’animal concerné est bien assuré | Le contrat couvre-t-il explicitement mon chien catégorisé ? |
| Plafond et franchise | Évaluer le montant restant potentiellement à charge | Quels plafonds et franchises s’appliquent par sinistre ? |
| Exclusions | Repérer les situations non indemnisées | Quelles circonstances peuvent limiter ou exclure la garantie ? |
| Personnes et territoire couverts | Savoir qui peut être protégé et où | La garantie s’applique-t-elle lorsque le chien est confié à un proche ? |
Conditions de souscription et couverture des frais vétérinaires
Les conditions de souscription varient d’une compagnie à l’autre. Certaines acceptent les chiens catégorisés pour une responsabilité civile dédiée, d’autres refusent certains profils ou demandent des justificatifs supplémentaires. Le montant dépend notamment de la formule, des plafonds, du lieu de résidence et des critères retenus par l’assureur ; il n’existe pas de tarif universel qui permette de choisir sans devis personnalisé.
Pour obtenir une réponse exploitable, Nadia transmet les informations exactes sur l’identification et la catégorie de son chien, ainsi que les justificatifs demandés. Elle compare plusieurs propositions et ne choisit pas uniquement la cotisation la plus faible. Elle vérifie aussi la durée du contrat, les modalités de renouvellement et les démarches à effectuer en cas de changement d’adresse ou de situation.
Responsabilité civile et mutuelle santé : deux protections distinctes
La mutuelle santé pour chien n’est pas l’assurance obligatoire liée à la détention. Elle peut participer aux dépenses de consultation, d’accident ou de maladie selon la formule, mais les plafonds annuels, délais de carence, franchises et exclusions varient. Certains assureurs n’acceptent pas les chiens catégorisés pour cette couverture, tandis que d’autres appliquent des conditions particulières.
Un propriétaire doit donc examiner séparément la responsabilité civile et le remboursement des soins. Pour une couverture santé, il faut notamment demander si les maladies antérieures sont exclues, quels actes sont couverts et si l’âge du chien limite l’adhésion. Une cotisation modérée n’est intéressante que si les garanties correspondent aux besoins réels de l’animal.
Si un assureur refuse la demande, demander le motif et solliciter d’autres compagnies permet de mieux cibler la recherche. Un dossier clair facilite l’étude, mais il ne garantit pas l’acceptation : chaque organisme applique ses propres règles. Pour Nadia, comparer les contrats revient à vérifier l’étendue de la protection, pas seulement à rechercher le prix affiché le plus bas.
Exclusions de garantie et suivi : éviter les mauvaises surprises
Une assurance correctement choisie doit rester valide dans le temps. La résiliation, un changement de résidence ou une évolution de la situation du chien peut nécessiter une mise à jour du dossier. Nadia conserve une copie de son attestation et note les dates importantes dans un calendrier : vaccination, démarches demandées par le vétérinaire et renouvellement du contrat. Cette organisation permet de repérer une rupture de couverture avant qu’elle ne devienne un problème administratif.
Il est aussi prudent de conserver les conditions générales et le document d’information remis avant la souscription. En cas de sinistre, ces pièces permettent de vérifier les délais de déclaration, les justificatifs à transmettre et la manière dont sont calculés l’indemnisation et la franchise. Si le chien est confié à un proche, le propriétaire doit s’assurer que le contrat décrit bien cette situation et continuer à respecter les règles applicables au détenteur.
Une vérification simple avant de signer
Avant de valider un contrat, Nadia relit l’attestation et les clauses relatives à l’animal, plutôt que de se fier à un échange téléphonique. Elle vérifie que la garantie concerne bien les dommages causés par son chien, que le plafond est adapté et que les exclusions ne neutralisent pas la protection dans une situation courante. Une question écrite à l’assureur permet de clarifier un point sans interpréter seule une formule juridique.
La responsabilité civile protège les tiers contre les conséquences financières d’un dommage, mais elle ne remplace ni la prévention ni la vigilance du propriétaire. Laisse adaptée, muselière confortable, apprentissage progressif et suivi des obligations forment un ensemble cohérent. Le contrat est réellement utile lorsque son contenu est compris et que les documents restent à jour.
Questions Fréquentes
L’assurance habitation couvre-t-elle automatiquement un chien catégorisé ?
La mutuelle santé est-elle obligatoire pour un chien de catégorie 1 ou 2 ?
Quels éléments comparer dans un contrat de responsabilité civile ?
Que faire si un assureur refuse de couvrir le chien ?
Écrit par Maxence Rivière
Fondateur & stratège éditorial
Maxence traite les sujets liés aux services, aux outils numériques et à l’organisation pratique. Il veille à ce que chaque guide réponde clairement à une situation concrète.
En savoir plus →